Calculer le TFT (tableau des flux de trésorerie)
Ce guide vous montre comment générer le TFT (Tableau des Flux de Trésorerie) du SYSCOHADA révisé 2019 et comment lire ses trois sections pour comprendre comment votre entreprise a généré et utilisé sa trésorerie. Là où le compte de résultat mesure la performance comptable, le TFT mesure la performance de trésorerie — deux notions souvent très différentes pour une PME.
Accéder au TFT
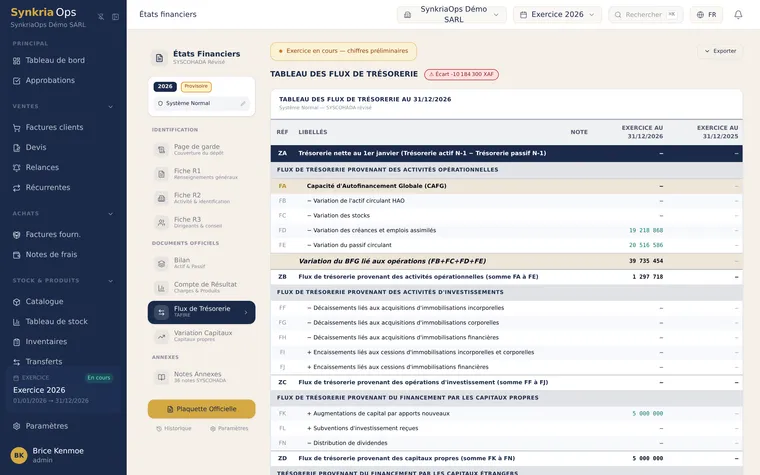
Section intitulée « Accéder au TFT »Depuis la barre de navigation : Comptabilité → Notes annexes, onglet TFT.
Sélectionnez l’exercice fiscal. Le TFT est calculé sur l’intégralité de l’exercice (contrairement au bilan qui peut être calculé à une date T intermédiaire).
Vérifier les prérequis avant de générer
Section intitulée « Vérifier les prérequis avant de générer »-
Exercice équilibré — La balance doit être à ΣD = ΣC. Vérifiez dans la balance générale.
-
Immobilisations renseignées — Les acquisitions et cessions de l’exercice doivent être comptabilisées en classe 2 avec les amortissements correspondants (compte 28xxx).
-
Comptes de classe 16 à jour — Les nouveaux emprunts (débit 521, crédit 162) et remboursements (débit 162, crédit 521) doivent être comptabilisés.
-
Résultat de l’exercice N-1 reporté — Le report à nouveau (AN) doit être correct, car le TFT compare les bilans N et N-1.
Lire les trois sections du TFT
Section intitulée « Lire les trois sections du TFT »Section 1 — Flux d’exploitation
Section intitulée « Section 1 — Flux d’exploitation »Les flux d’exploitation mesurent la trésorerie générée (ou consommée) par l’activité normale de l’entreprise.
Point de départ : la Capacité d’Autofinancement (CAF)
CAF = Résultat net + Dotations aux amortissements et provisions − Reprises de provisions
Les amortissements sont des charges comptables qui ne correspondent à aucun décaissement réel — on les rajoute donc au résultat pour obtenir le flux potentiel de trésorerie.
Variation du Besoin en Fonds de Roulement (ΔBFR)
| Variation | Effet sur trésorerie |
|---|---|
| Augmentation des stocks | Consomme de la trésorerie |
| Augmentation des créances clients | Consomme de la trésorerie (clients paient plus tard) |
| Augmentation des dettes fournisseurs | Génère de la trésorerie (on paie les fourn. plus tard) |
Flux d’exploitation = CAF ± ΔBFR
Section 2 — Flux d’investissement
Section intitulée « Section 2 — Flux d’investissement »Les flux d’investissement retracent les décisions patrimoniales : acquisition ou cession d’actifs durables.
| Opération | Effet |
|---|---|
| Achat de matériel (débit 241) | Emploi = sortie de trésorerie |
| Achat de véhicule (débit 244) | Emploi = sortie de trésorerie |
| Cession d’une immobilisation (crédit 24xxx) | Ressource = entrée de trésorerie |
Flux d’investissement = Cessions − Acquisitions
Un flux d’investissement négatif (sorties > entrées) est un signal positif dans la plupart des cas : l’entreprise investit dans son développement. Un flux d’investissement nul ou positif (cessions > acquisitions) signifie que l’entreprise désinvestit — à surveiller.
Section 3 — Flux de financement
Section intitulée « Section 3 — Flux de financement »Les flux de financement retracent les relations avec les apporteurs de capitaux (actionnaires et banques).
| Opération | Effet |
|---|---|
| Augmentation de capital | Ressource = entrée |
| Nouvel emprunt bancaire | Ressource = entrée |
| Remboursement d’emprunt | Emploi = sortie |
| Distribution de dividendes | Emploi = sortie |
Flux de financement = (Capital + Emprunts nouveaux) − (Remboursements + Dividendes)
Vérifier la variation de trésorerie
Section intitulée « Vérifier la variation de trésorerie »Variation de trésorerie = Flux d’exploitation + Flux d’investissement + Flux de financement
Cette variation doit correspondre exactement à la différence entre le solde de trésorerie au 31/12/N et au 31/12/N-1 (somme des comptes de classe 5 : banques + caisses + comptes courants).
Lire un exemple complet
Section intitulée « Lire un exemple complet »TFT d’une PME camerounaise pour l’exercice 2025 :
| Rubrique | Montant (XAF) |
|---|---|
| SECTION 1 — EXPLOITATION | |
| Résultat net | 7 500 000 |
| + Dotations amortissements (681) | 2 800 000 |
| = CAF | 10 300 000 |
| − Augmentation stocks | −1 700 000 |
| − Augmentation créances clients | −2 700 000 |
| + Augmentation dettes fournisseurs | +2 550 000 |
| = Flux d’exploitation | 8 450 000 |
| SECTION 2 — INVESTISSEMENT | |
| Acquisition matériel informatique | −1 800 000 |
| Acquisition véhicule de livraison | −4 500 000 |
| Cession ancien matériel | +800 000 |
| = Flux d’investissement | −5 500 000 |
| SECTION 3 — FINANCEMENT | |
| Remboursement emprunt bancaire | −3 200 000 |
| Dividendes versés | −1 200 000 |
| = Flux de financement | −4 400 000 |
| = VARIATION DE TRÉSORERIE | −1 450 000 |
| Trésorerie N-1 | 14 600 000 |
| Trésorerie N (vérification) | 13 150 000 |
Interprétation : malgré un bénéfice de 7 500 000 XAF, la trésorerie a diminué de 1 450 000 XAF. L’entreprise a investi 6 300 000 XAF en immobilisations et remboursé 4 400 000 XAF de financeurs. L’exploitation génère bien du cash (8 450 000 XAF) mais les décisions d’investissement et de financement ont temporairement absorbé plus que ce flux.
Corriger les erreurs courantes
Section intitulée « Corriger les erreurs courantes »| Erreur | Cause probable | Solution |
|---|---|---|
| Variation de trésorerie ≠ Δ bilan trésorerie | Achat immobilisation comptabilisé en charge par erreur | Reclasser en compte de classe 2 via OD corrective |
| CAF négative | Résultat net déficitaire ou amortissements non comptabilisés | Vérifier les dotations aux amortissements de l’exercice |
| Flux financement nul | Emprunts/remboursements comptabilisés en OD sans compte 162 | Vérifier les écritures de classe 16 dans le grand livre |
| TFT vide | Aucun exercice N-1 disponible | Normal pour le premier exercice — le TFT nécessite deux bilans |
Voir aussi
Section intitulée « Voir aussi »- Calculer et lire le bilan SYSCOHADA — Le TFT relie les bilans N et N-1 en expliquant la variation de trésorerie.
- Calculer le compte de résultat — Le résultat net est le point de départ du calcul de la CAF.
- Tableau de variation des capitaux propres (TVCP) — L’autre état de variation exigé par le SYSCOHADA révisé 2019.
- Liasse et notes annexes SYSCOHADA (1 à 47) — Les notes qui accompagnent obligatoirement les états financiers.