Calculer et lire le bilan SYSCOHADA
Ce guide vous montre comment générer le bilan SYSCOHADA, la photographie du patrimoine de votre entreprise à une date T, puis comment le lire : ce que l’entreprise possède (Actif), comment elle se finance (Passif) et les ratios clés. SynkriaOps calcule le bilan automatiquement à partir de votre comptabilité validée : aucune saisie manuelle n’est nécessaire.
Comprendre la structure du bilan
Section intitulée « Comprendre la structure du bilan »Actif, ce que l’entreprise possède
Section intitulée « Actif, ce que l’entreprise possède »| Rubrique | Comptes SYSCOHADA | Exemples |
|---|---|---|
| Actif immobilisé | Classe 2 | Matériel informatique, véhicules, terrains |
| Stocks | Classe 3 | Marchandises, matières premières |
| Créances | Classe 4 débiteurs | Clients (411xxx), État débiteur (44xxx débit) |
| Trésorerie active | Classe 5 | Banque (521xxx), caisse (571xxx) |
Passif : comment l’entreprise se finance
Section intitulée « Passif : comment l’entreprise se finance »| Rubrique | Comptes SYSCOHADA | Exemples |
|---|---|---|
| Capitaux propres | Classe 1 | Capital (101), Réserves (11xxx), Résultat (12) |
| Dettes financières | Classe 16 | Emprunts bancaires à long terme |
| Dettes à court terme | Classe 4 créditeurs | Fournisseurs (401xxx), TVA (4431) |
| Trésorerie passive | Classe 5 créditeurs | Découverts bancaires |
Accéder au bilan
Section intitulée « Accéder au bilan »Depuis la barre de navigation : Comptabilité → Bilan.
Sélectionnez l’exercice fiscal pour lequel vous souhaitez générer le bilan. SynkriaOps affiche automatiquement les colonnes N (exercice sélectionné) et N-1 (exercice précédent) pour la comparaison.
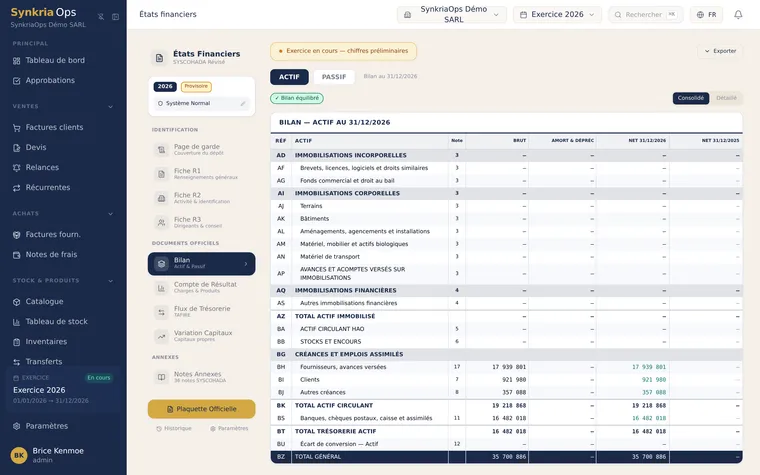
Vérifier les prérequis avant de générer
Section intitulée « Vérifier les prérequis avant de générer »Avant de générer le bilan, vérifiez les points suivants :
-
Balance équilibrée : Ouvrez la balance générale et confirmez que ΣSoldes débiteurs = ΣSoldes créditeurs.
-
Toutes les pièces validées : Les pièces en statut BROUILLON ne sont pas incluses dans le bilan. Validez-les avant la génération.
-
Lettrage à jour : Les créances et dettes lettrées (soldées) ne faussent pas les encours.
-
Reprise des à-nouveaux correcte : Si c’est le premier exercice après une reprise, vérifiez que les soldes d’ouverture des classes 1-5 sont exacts.
-
Amortissements comptabilisés : Les dotations aux amortissements doivent être enregistrées avant la date de bilan (sinon l’actif immobilisé sera surévalué).
Lire un exemple de bilan
Section intitulée « Lire un exemple de bilan »Voici un bilan simplifié d’une PME de distribution au 31/12/2025, total bilan : 45 000 000 XAF.
| Poste | N (31/12/2025) | N-1 (31/12/2024) |
|---|---|---|
| ACTIF IMMOBILISÉ | ||
| Matériel et outillage (net) | 8 500 000 | 10 200 000 |
| Matériel de transport (net) | 4 200 000 | 5 600 000 |
| Sous-total immobilisé | 12 700 000 | 15 800 000 |
| ACTIF CIRCULANT | ||
| Stocks de marchandises | 6 800 000 | 5 100 000 |
| Créances clients | 11 400 000 | 8 700 000 |
| État, TVA déductible | 950 000 | 600 000 |
| Sous-total circulant | 19 150 000 | 14 400 000 |
| TRÉSORERIE ACTIVE | ||
| Banque BICEC (521001) | 11 200 000 | 9 500 000 |
| Caisse (571000) | 1 950 000 | 1 200 000 |
| Sous-total trésorerie | 13 150 000 | 10 700 000 |
| TOTAL ACTIF | 45 000 000 | 40 900 000 |
| Poste | N (31/12/2025) | N-1 (31/12/2024) |
|---|---|---|
| CAPITAUX PROPRES | ||
| Capital social (101000) | 10 000 000 | 10 000 000 |
| Réserves légales (1111) | 1 200 000 | 850 000 |
| Report à nouveau (12x) | 2 350 000 | 1 500 000 |
| Résultat de l’exercice (12) | 7 500 000 | 5 200 000 |
| Sous-total capitaux propres | 21 050 000 | 17 550 000 |
| DETTES FINANCIÈRES | ||
| Emprunts bancaires (162xxx) | 8 200 000 | 11 400 000 |
| DETTES À COURT TERME | ||
| Fournisseurs (401xxx) | 12 350 000 | 9 800 000 |
| TVA collectée (4431) | 1 475 000 | 1 150 000 |
| Dettes sociales (422xxx) | 1 925 000 | 1 000 000 |
| Sous-total dettes CT | 15 750 000 | 11 950 000 |
| TOTAL PASSIF | 45 000 000 | 40 900 000 |
Lire les ratios financiers clés
Section intitulée « Lire les ratios financiers clés »Fonds de roulement (FR)
Section intitulée « Fonds de roulement (FR) »Le fonds de roulement mesure la sécurité financière à long terme :
FR = Capitaux permanents − Actif immobilisé
Capitaux permanents = Capitaux propres + Dettes financières = 21 050 000 + 8 200 000 = 29 250 000 XAF
FR = 29 250 000 − 12 700 000 = 16 550 000 XAF ✓ (positif = l’immobilisé est financé par des ressources stables)
Besoin en fonds de roulement (BFR)
Section intitulée « Besoin en fonds de roulement (BFR) »Le BFR représente les besoins de financement liés à l’exploitation :
BFR = Stocks + Créances clients − Dettes fournisseurs
BFR = 6 800 000 + 11 400 000 − 12 350 000 = 5 850 000 XAF
Un BFR positif signifie que l’exploitation consomme de la trésorerie. Il faut le financer (par le FR ou des découverts).
Trésorerie nette (TN)
Section intitulée « Trésorerie nette (TN) »TN = Trésorerie active − Trésorerie passive
TN = 13 150 000 − 0 = 13 150 000 XAF ✓
Vérification : TN = FR − BFR = 16 550 000 − 5 850 000 = 10 700 000 XAF (légère différence avec l’exemple simplifié, dans un bilan complet, les trois ratios s’équilibrent toujours).
Corriger les erreurs courantes
Section intitulée « Corriger les erreurs courantes »| Erreur | Cause probable | Solution |
|---|---|---|
| Total Actif ≠ Total Passif | Balance déséquilibrée | Corriger l’écart dans la balance |
| Résultat bilan ≠ résultat compte de résultat | Pièce en brouillon ou AN mal repris | Valider toutes les pièces, vérifier la reprise AN |
| Actif immobilisé surévalué | Amortissements non comptabilisés | Enregistrer les dotations aux amortissements avant génération |
| Colonne N-1 vide | Aucun exercice précédent dans SynkriaOps | Normal pour le premier exercice : saisissez un bilan d’ouverture via reprise comptable |
Voir aussi
Section intitulée « Voir aussi »- Consulter la balance générale : Prérequis indispensable avant toute génération de bilan.
- Calculer le compte de résultat : Détail du calcul du résultat de l’exercice qui figure au bilan (compte 13).
- Clôturer un exercice : La clôture calcule automatiquement le résultat et l’inscrit au compte 13.